國防27 10 月, 2026
精選社論27 10 月, 2026
治理27 10 月, 2026
台灣新故鄉智庫協會財政, 精選社論, 經濟23 11 月, 2025235 瀏覽次數
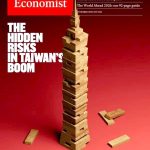
歲末年終前的國際金融市場,頗不平靜。當市場對美國聯準會(Fed)12月降息預期降溫之際,新發表的鴿派談話,又讓降息機率迅速攀升,也讓原本的美元指數強勢反彈,北亞貨幣面臨整體性貶值壓力的現況,出現了新的變數。台灣一方面要承受這種集體性的匯率波動氛圍,另一方面,經濟學人點名「台灣病」引發的議論同樣聚焦在匯率上,強調新台幣長期被嚴重低估,存有不小的升值空間。市場的動盪、結構的爭辯,加上匯率操縱國名單與台美談判的風吹草動,不只影響新台幣走勢的因素多元複雜,更讓央行的貨幣政策空間廣受關注。
國際金融市場近期的表現相當多變。美國政府停擺一段時間後重啟運作,部分經濟數據開始陸續補齊,但仍存有缺口,使市場對聯準會12月是否啟動降息看法並不一致,惟利率政策未明、美元卻率先走強,某種程度上也是對政策預期的市場行為。
當美元回到高檔後,受影響最大的北亞市場,又以日圓動向動見觀瞻,因相對於人民幣堅守穩中帶升的基調,日圓走勢與市場的互動關係更直接,且由於日本首相高市早苗的刺激經濟方案,涉及龐大借貸規模令市場不安,日圓受市場和政策牽引而明顯走貶,並成為指標貨幣,帶動主要亞幣偏弱整理。
新台幣同樣也受到來自兩方面力量的影響。從市場面而言,除了上述的連動關係而隨行就市外,台灣更有外資以投資股市為理由,於匯市大舉進出所帶來的波動效應,以近期而言,外資在股市的持續賣超並匯出,是新台幣呈現弱勢的主要原因之一。
至於非市場部分,則以經濟學人的專文描述相對完整,不論其所做出的判斷是否正確,在與央行論辯的過程,點出的匯率操縱三道紅線、台美關稅談判是否涉及到匯率等問題,確實長期受到市場的關心。
再以相當罕見出現的「台美匯率政策聯合聲明」內容來看,央行承諾自今年12月底起,干預匯市金額等資料的發布頻率改為每季公布一次。雖聲明無強制法律效力,仍傳達出美方希望台灣在匯率政策上「克制」的明確訊息。由於美方即將公布匯率報告,預期央行至少在這段期間應會相對克制,不會採取大幅度的逆勢干預,以避免落入美方觀察名單。
觀察近期新台幣呈現「量縮貶」的狀態,顯然央行對於市場調控相對節制,未下重手進行調節,匯率也回到較貼近市場運作方式的結果。
坦言之,北亞主要貨幣的變動,雖會牽動新台幣的短期走勢,但影響新台幣匯市的最關鍵市場因素,仍是美元的動向,而影響美元最直接的原因,則是聯準會政策方向。以年底前的情勢來看,若12月未降息,甚至釋出偏鷹訊號,美元將維持強勢,北亞貨幣恐持續承壓;若美國後續數據證明通膨確實降溫,或如同紐約聯準銀行總裁威廉斯所暗示,市場對降息的預期重新升溫,美元才有機會回落,北亞貨幣也才有喘息的空間。
整體來看,近期出現的這波貶值潮非台灣獨貶,是全球利差與區域經濟環境共同作用下的結果。在聯準會降息加速之前,匯市出現大幅度的升貶調整波動,恐將常態化;對此浩浩蕩蕩的匯市新潮流,央行的角色至關重要,務必集中在避免市場失序、維持金融穩定之上,尤其要避免的,是所進行的干預與整個全球資金循環背道而馳。
*本文經工商時報授權轉載,原文連結: https://www.ctee.com.tw/news/20251123700033-439901
憲政27 10 月, 2026
文化23 11 月, 2025
兩岸23 11 月, 2025
治理7 12 月, 2025
經濟8 12 月, 2025
兩岸30 12 月, 2025
治理8 12 月, 2025
憲政30 12 月, 2025
最新動態22 6 月, 2026
最新消息20 8 月, 2026
媒體報導29 1 月, 2026
兩岸27 10 月, 2026