治理22 9 月, 2026
人權22 9 月, 2026
多元視野22 9 月, 2026
台灣新故鄉智庫協會精選社論, 經濟18 11 月, 2025278 瀏覽次數
《經濟學人》報導台灣患了「台灣病」,原因直指匯率低估,加上台美官方「適時」的發佈「匯率議題聯合聲明」助陣,在國內引發陣陣漣漪與眾多討論,顯然對此議題關心者眾。
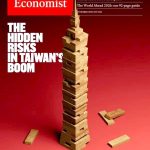
經濟學人以「台灣榮景的潛藏風險(The hidden risks in Taiwan’s boom)」談台灣經濟問題,主要包括購買力受損、房價攀升、金融風險增加等。央行為了支援出口而刻意壓低匯率的作法,形同對全民開徵隱形稅,這種匯率的低估已形成「台灣病」。而根據GDP調整後的大麥克指數(Big Mac Index),台幣對美金匯率被低估了55%,是全球最被低估的貨幣。
這個報導以「台灣病」(Taiwanese disease)形容台灣的風險,原因是經濟學上有一個著名的「荷蘭病」,意指述因某產業特別繁榮吸引外匯流入導致貨幣升值,結果削弱其他產業的國際競爭力進而造成經濟結構失衡;台灣央行壓低匯率維持出口,雖然避免了「荷蘭病」,但也患上「台灣病」。
大部份人對央行「弱勢匯率」政策的印象,是來自前總裁彭淮南行之多年的「楊柳理論」,其實,時間還可再往前推;事實上,台灣央行「從古至今」一直就是走弱勢匯率以支持出口的路線,而且,這幾乎是所有出口導向經濟體必然的選擇,因為很難找到採強勢匯率的出口導向經濟體。
而其邏輯亦有其道理:出口部門表現好時增加就業、帶來收益,進而帶動與增加內需市場的消費與投資,最後形成一個良性循環。再者,匯率無論強勢、弱勢,升值或貶值,都算是「兩面刃」、利弊參見,更且以其所舉「台灣病」的問題─如民眾購買力、房價等,也不是台幣升值可以紓緩或解決的問題。這也是這篇報導最大的問題,或是說說服力低的原因。
不過,台灣經濟與社會確實患有一種因為產業與所得失衡導致的「台灣病」,而且近年症狀有惡化傾向,但把此病因完全歸因於匯率,更且拿大麥克指數作為證據,就明顯錯誤甚至可笑。
例如,用各種總體經濟數據看,確實是可以看到近年「台灣的繁榮」:去年經濟成長率超過4%、今年可趨近6%、居四小龍之冠,平均國民所得2021年跨越3萬美元、去年到34040美元,今年預估可達38066美元,明年就跨越4萬美元,超越韓國甚至日本,表現確實可稱為繁榮。
但這個繁榮也很可能與多數民眾無關、也無感,因為過度集中特定產業甚至企業。近幾年台灣出口占GDP比重從過去約5成增到近6成,出口產品更集中在資通訊(ICT)科技產品,占比從過去的一半(如2020年為52.7%)增到超過7成(2024年為71%)。主要原因有2個,一個是中美科技戰影響,另一個是AI大盛帶動。
與此同時,傳統產業(無論是出口或內需型)與服務業卻難受惠,而科技業從業人員數占整體就業人數的5-10%(依定義不同得到不同的比例),因此受惠於此「繁榮」又有感者比例偏低,這些人的購買力也不會因央行不再壓低匯率、讓台幣升值而大幅提升,因為嚴重的產業失衡就擺在那裡。
當然,此報導最大的敗筆在以大麥克指數指台幣被低估了55%,是全球最被低估的貨幣。因為大麥克指數原本就是《經濟學人》所創、一個「好玩」又有報導價值的比較方式,但完全缺乏嚴謹實證價值。
*本文經風傳媒授權轉載,原文連結:https://app.storm.mg/article/11081691
社福18 9 月, 2026
國防17 9 月, 2026
治理18 11 月, 2025
外交18 11 月, 2025
治理7 12 月, 2025
經濟8 12 月, 2025
外交30 12 月, 2025
多元視野23 10 月, 2025
治理8 12 月, 2025
經濟3 11 月, 2025
最新動態22 6 月, 2026
憲政30 12 月, 2025
憲政22 9 月, 2026
環境22 9 月, 2026
治理18 9 月, 2026
治理15 9 月, 2026


-150x150.jpg)