文化29 9 月, 2026
外交29 9 月, 2026
治理29 9 月, 2026
台灣新故鄉智庫協會經濟, 治理23 12 月, 2025233 瀏覽次數
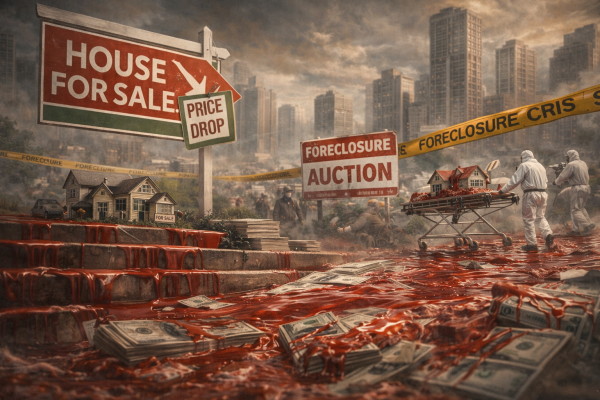
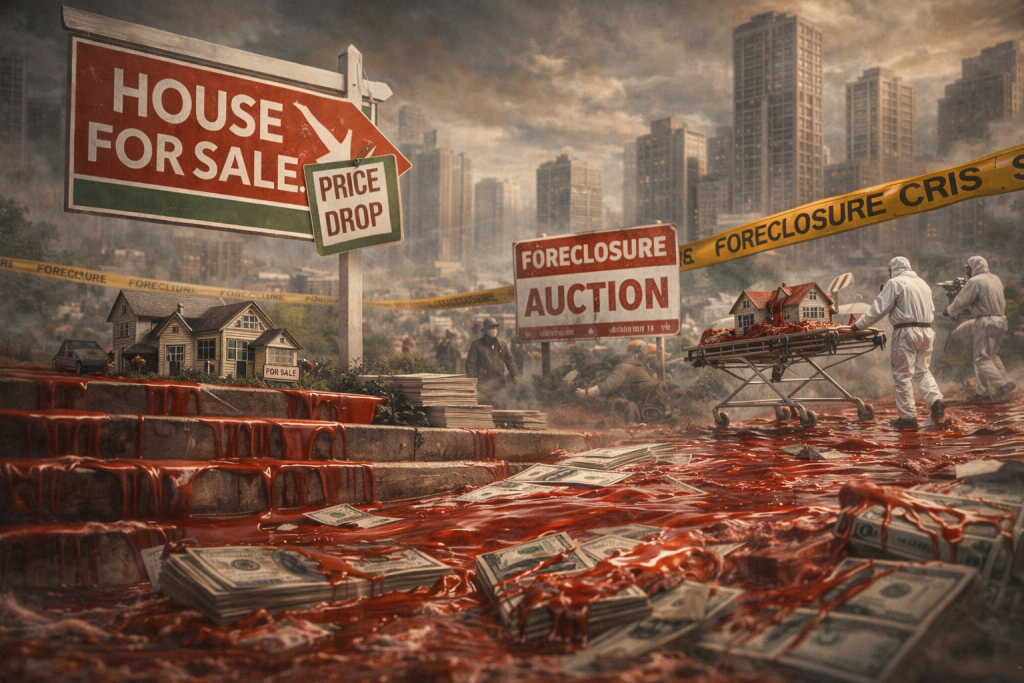
央行上周四召開理監事會,基本上房地產管制措施都未鬆綁,業者說當央行「有感」(房市下滑)時已「血流成河」,或許,就該讓房地產血流成河、房價回落後才該考慮鬆綁。
這次理監事會決議維持利率不變一如外界預期,因為通膨不高、都能維持在2%以內的目標值之下,沒有理由升息;降息也不必了,一來利率本來就不高,二來以今年經濟成長率可望超過7%、創15年來高點來看,顯然無降息支撐經濟的必要。當然,無論升息降息,對央行而言,對房市、及附帶的對匯率的影響,也在考量之內,甚至是更重要的考量點。
國內房市其實從去年就有走緩的跡象,只是拜賴政府錯誤又無腦的新青安政策之賜,讓房市得到「打一波雞血」的機會,在此過程中,賴政府也不吝於展現最惡質的一面:干預金融監理、指揮央行、對新青安貸款放款、讓打雞血的效果延長,但終究要面對房市勢頭的改變。
房地產業者原來多少抱持央行對房市管制措施鬆綁一點的期待,但最終央行的「打房」措施不動如山,原因央行總裁楊金龍說得明白:「房價其實沒有軟著陸」,白話文講就是:房價還沒降、或降得不夠。說得更明白一點,楊金龍說「即便已經打炒房,房價沒有多大的調整,央行理事們也希望價格能往下修正」。
楊金龍的話,或是說央行的期待,其實也是大部份民眾的期待,有其道理。因為所謂的房市走緩、或是房地產景氣反轉,對一般大眾、特別是無自由住宅想購屋的年輕人、經濟較弱勢者所言,是無感到極點,或是說對他們而言,沒有房市走緩這回事,因為房價還是高不可攀到極點。
一般衡量房價高低的合理與否、民眾購屋負擔多重,大多會使用「房價所得比」作為指標,無論是官方內政部不動產資訊平台的數字、或是民間房仲業者製作的數字,全台的房價所得比都在10倍以上,房價最高的台北市超過16倍、新北14倍,「台北居大不易」確實是數十年如一日未變,其它台中、台南、高雄也都在10倍以上,只有桃園是8.6倍。
不過,國際上公認「合理」、不會對民眾造成太大負擔的房價所得比3-6倍,台灣的數字明顯都過高。
另一個房價負擔能力數字,同樣顯示台灣房價過高、民眾負擔沉重。這個數字是指每個月支付房貸占所得比重。全台房貸負擔率是46.62%,六都的台北市、新北市、台中市都超過50%,桃園、台南、高雄在40-50%,最高的台北市甚至高達近7成(67%),這代表購屋家庭每個月的收入有近7成拿去交房貸,所謂的「房奴」之稱還真不假。
因此,雖然房市號稱「走緩」,但其實房價還是高高掛得讓庶民只能仰望無法承受,例如,拜台積電半導體等投資之賜,台南房價漲幅高居6都之冠,近6年上漲了6成,央行不願對打房措施鬆綁,原因就在此:房價完全未回落。
至於業者指央行資訊落後,待央行有感覺時「已經血流成河了」,這說法有道理、有可能。這個牽涉到房地產的景氣循環、價量變化;房新榮景時,交易量增加、房價跟著上漲,即所謂的「價量俱揚」;價格高到一定程度、買得起的人越來越少、投資客也要居高思危讓景氣反轉後,交易量先下滑,但建商、投資客、房仲等賣方都會先全力守住價格,撐到最後降價時有可能已來不及、兵敗如山倒,這就是所謂的「血流成河」。
大部份政府都不願出現這種房市崩盤、血流成河的結果,因為最後會重創經濟;不過,當房價高到社會多數人都難以負荷時,大概率就是房市泡沫出現,而沒有任何一個政府會去支撐一個泡沫,讓房價下跌到合理價位才是正確的作法。
從整體經濟的健康、社會的需求等角度看,央行不在房價尚未回落階段就放鬆管制,是正確、值得肯定的作法。房價下跌甚或泡沫破滅,必然對經濟有衝擊,但現在台灣經濟結構中,只要占比最大的出口、科技表現好,更且業者總愛說的「房地產是火車頭產業」早被證實言過其實,即使「血流成河」又何妨?這也算是經濟調整必須承受的代價吧。
*本文經風傳媒授權轉載,原文連結: https://app.storm.mg/article/11089337
治理28 9 月, 2026
憲政23 12 月, 2025
兩岸24 12 月, 2025
治理7 12 月, 2025
治理8 12 月, 2025
兩岸30 12 月, 2025
多元視野23 10 月, 2025
經濟8 12 月, 2025
經濟3 11 月, 2025
最新動態22 6 月, 2026
治理30 12 月, 2025
兩岸29 9 月, 2026
精選社論29 9 月, 2026
憲政29 9 月, 2026