教育29 9 月, 2026
外交29 9 月, 2026
憲政29 9 月, 2026
台灣新故鄉智庫協會外交, 經濟21 1 月, 2026210 瀏覽次數
作者:莊奕琦(國立政治大學經濟學系教授)
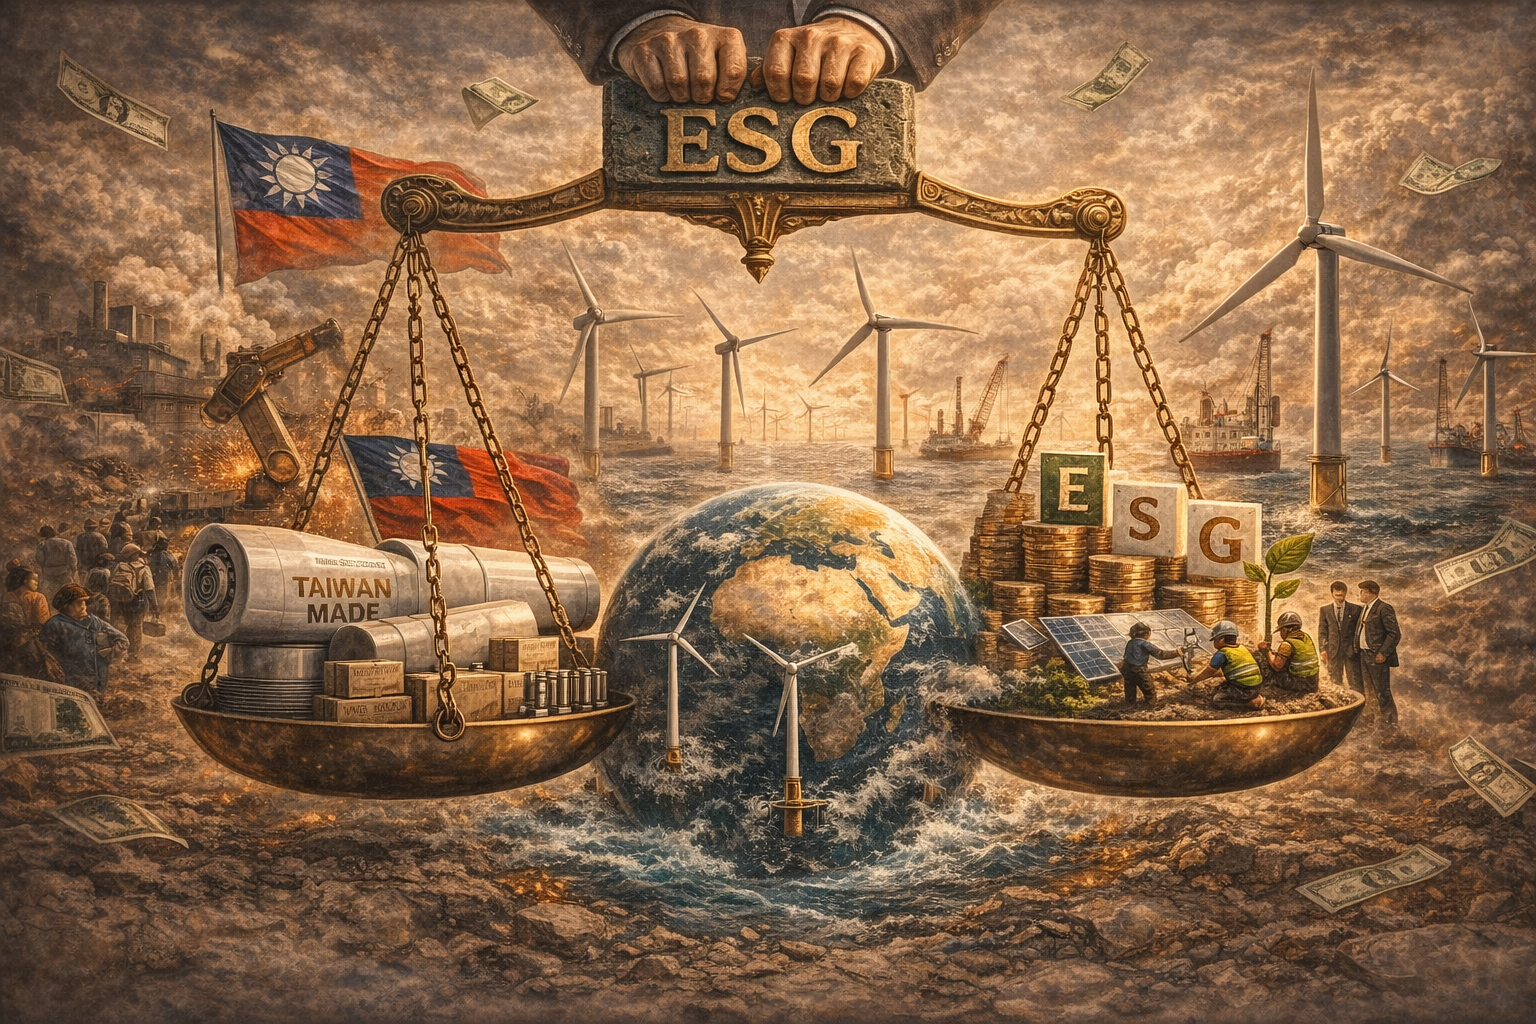
邇來台灣、日本與韓國相繼與美國達成對等關稅協議,三國均爭取到15%的對等稅率但代價迥異。儘管表面上三國獲得相同的關稅優惠,但在投資承諾的規模(台日韓分別為5000、5500、3500億美元)、結構、利潤分配與相對負擔上呈現顯著差異。台灣雖獲得最優的關稅條件(232條款最優惠待遇),但相對經濟規模而言投資負擔最重;日本投資規模最大但相對負擔最輕,且融資結構降低實質成本;韓國處於中間位置但面臨最大的匯率與外匯風險。承諾投資相對GDP規模,台灣為最高達56.8%,遠超日本的12.8%與韓國的18.8%。這意味著台灣承諾的投資金額相當於台灣年度國內投資的兩倍以上。
協議內容,台灣企業自主對美直接投資2500億美元,政府再提供2500億美元信用保證作為銀行授信後盾,主要鎖定半導體與ICT供應鏈廠商赴美設廠。台灣的獨特優勢在於成為全球首個獲得美國232條款(國家安全條款)關稅優惠的國家,涵蓋半導體及半導體衍生品,並按2.5倍的配額零關稅進口到美國,超配額部分享15%優惠稅率。此一優惠對台灣半導體供應鏈具有戰略性價值,保護了台積電及其供應商在美國設廠的競爭力。
台灣將2500億美元的政府信用保證結構化為金融機構的融資而非直接出資,降低了短期財政衝擊,但仍需確保金融系統有足夠的流動性支持該規模的企業融資。反觀日本負擔相對最輕,實質投資僅占總額的1-2%,其餘大部分為日本政府支持的金融機構提供的貸款與貸款擔保。日本透過融資結構化將名義投資轉化為實質融資成本,是三國中最精明的談判設計。
至於利潤分配,相較日韓,回本前與美國各50:50分享利潤,回本後90:10,美國則享有90%。台灣的利潤分配條款最為有利,並未在協議中明確承諾特定的利潤分配比例,保留了與美方協商的空間。台灣模式由企業自主決定投資項目與地點,美方未設置強制審批委員會。相比日本與韓國的美方主導投資項目選擇,台灣保留了經濟主權與投資效率。
就地緣政治來看,台灣談判的「保險費」購買特徵最明顯。台灣承諾的龐大投資實質上是在面臨中國軍事威脅時,對美國干預承諾的購買。台灣透過將半導體供應鏈的40%轉移至美國,確保了美國與台灣間的經濟與戰略依賴,降低了美國在中美衝突中臨時變卦的風險。而日本與韓國的投資則更多體現於對現有貿易框架的維護,而非對新的地緣政治風險的對沖。
整體而言,這次台美關稅協議的安排確實存在明顯風險與潛在「掏空效果」。
1、民間投資排擠。在資本與信貸有限的前提下,2500億美元對美投資幾乎必然對國內投資、尤其是傳統產業與內需服務業產生排擠。
2、半導體供應鏈移美與掏空風險。立即的掏空不太可能,但增量產能集中在美國使未來二十年全球產能重心移動的風險存在,若缺乏強而有力的研發、總部與關鍵人才留台的政策組合,長期對台灣半導體的自主性與談判籌碼構成實質威脅。當產業供應鏈被掏空時,所謂彼此的經濟與戰略依賴還剩幾許,台灣的矽盾也將隨之消亡!
3、政府信用保證與財政壓力。短期直接預算負擔有限,但這是一個大型、長期、難以評價的或有負債。若赴美中小供應商投資回報不佳,未來可能透過信保賠付與銀行資本重整轉化為實質財政壓力,擠壓公共建設與社福支出空間。
因此,這次台美的協議,在關稅與安全保障上台灣雖獲得相當的政治與戰略回報,但也可能以極高的長期財政風險、產業結構風險與投資排擠為代價,且這些風險目前在公共論述中被明顯低估。
*本文原刊中時,經作者授權轉載,原文連結: https://www.chinatimes.com/opinion/20260121003985-262104?chdtv
兩岸29 9 月, 2026
精選社論29 9 月, 2026
精選社論20 1 月, 2026
治理21 1 月, 2026
治理7 12 月, 2025
精選社論8 12 月, 2025
外交30 12 月, 2025
多元視野23 10 月, 2025
治理8 12 月, 2025
財政3 11 月, 2025
最新動態22 6 月, 2026
治理30 12 月, 2025
治理29 9 月, 2026
文化29 9 月, 2026